請求のタイミングを見直す|着手金・分割請求・締め日でできること
入金サイトが長く、外注費や広告費の立て替えが先に出ていくフリーランス・個人事業主向けに、着手金・分割請求・締め日の見直しなど費用をかけずにできる手と、請求書買取の手数料の考え方を整理します。
ℹ️ 本記事はアフィリエイトプログラム(株式会社ラボル/A8.net)による収益を含みます。請求書買取(ファクタリング)は手数料がかかる資金調達の方法で、審査があります。手数料・条件は変わることがあるため、申し込み前に必ず公式サイトの最新情報をご確認のうえ、ご自身の資金繰りに照らして判断してください(本記事は2026年10月時点)。
この記事のポイント
- 資金繰りが苦しくなる原因の多くは、売上の不足ではなく「支払いが先、入金が後」というタイミングのずれにある
- まず費用をかけずにできる手がある。支払期日・着手金・分割請求・締め日の見直しと、入金日と支払日を並べた資金繰り表づくり
- 請求書買取は借入ではなく、請求書(売掛債権)を売る取引。公式の記載では手数料は買取額の10%で、受け取れる金額はその分減る
- 手数料は入金までの日数に関係なくかかるため、入金日が近い請求書ほど割高に感じやすい。審査があり、通らない場合もある
- 毎月使わないと回らない状態や、入金予定そのものが不確かな場合は、請求書買取では解決しない

「支払いが先、入金が後」で詰まる場面
制作や開発、広告運用などで仕事をしていると、こんな場面に出会うことがあります。
- 月末締め翌々月払いの案件で、売上は立っているのに入金は60日以上先
- 大きめの案件を受けたら、外注費や広告費の立て替えが先に出ていき、手元が薄くなった
- 入金予定はあるのに、今月のクレジットカードや家賃の引き落としには足りない
こうした状況は、仕事が順調でも起こります。むしろ案件が大きくなるほど、立て替えの額も入金までの待ち時間も膨らむので、成長中の人ほどぶつかりやすい悩みではないでしょうか。
ここで大事なのは、「お金が足りない」のではなく「お金が入るタイミングと出るタイミングがずれている」のだと整理することです。足りないのが金額なのか、タイミングなのかで、打てる手がまったく変わります。
この記事では、サービスの話から入らず、先にお金をかけずにできる手を順に並べます。そのうえで、それでも一時的な入金のずれを埋めたい場合の選択肢の1つとして、請求書買取(ファクタリング)を、費用と注意点を含めて整理します。私自身はこのサービスを利用していないので、体験談は書かず、公式に記載のある条件と一般的な考え方の解説にとどめます。
まず入金日と支払日を1枚に並べる
最初にやることは、新しいサービスを探すことではなく、入金予定と支払予定を日付順に1枚に並べることです。表計算ソフトでもノートでも構いません。
資金繰り表の最小形
次の4列があれば十分です。
| 日付 | 入る予定 | 出る予定 | 手元残高(見込み) |
|---|---|---|---|
| 例:10/25 | - | 外注費、広告費の引き落とし | ○○円 |
| 例:11/30 | 案件Aの入金 | - | ○○円 |
ポイントは、売上が立った日ではなく、実際にお金が動く日で書くことです。請求書を出した日や締め日で書くと、ずれが見えなくなります。
並べると分かること
書き出してみると、次のようなことが見えてきます。
- 手元残高がマイナスになる日が、いつ、どれくらいの額で来るのか
- そのマイナスは一時的なのか、毎月続くのか
- 原因は入金の遅さなのか、支払いの前倒しなのか
ここで、マイナスが一時的で、入金予定が確かなものなら、タイミングの調整で解消できる可能性があります。逆に、入金がなくても毎月マイナスなら、収支そのものの見直しが必要です。この違いを知らないまま手段を探すと、手数料だけがかさむことになりかねません。
手元資金の厚みを先に決めておく
もう1つ、平時のうちに決めておきたいのが「手元にいくら置いておくか」です。一つの考え方として、固定費(家賃、通信費、ツール代、税金の積立など)と、立て替えが発生する月の外注費・広告費をざっと合計し、何か月分を目安に持つかを自分なりに決めておく方法があります。何か月分が適切かは仕事の形で変わるので、決まった数字はありません。ただ、「ここを下回ったら動く」というラインがあるだけで、慌てて判断する場面は減ります。
お金をかけずにできる手:請求と支払条件の見直し
 取引先と支払条件を相談してみる
資金繰り表でずれが見えたら、次は取引先との条件を見直します。費用がかからない手を先に試す、という順番です。
1. 支払期日を確認し、話し合う
報酬の支払期日は、契約書や発注書に書かれているはずです。まず現在の条件を確認してください。
公正取引委員会のフリーランス法特設サイトによると、発注事業者は報酬の支払期日を、物品等を受領した日から起算して60日以内のできる限り短い期間内で定め、その日までに支払う必要があるとされています。また、支払期日は具体的な日を特定できる形で定める必要があり、「◯日まで」「◯日以内」という書き方は認められないとも書かれています。
ここで注意したいのは、この法律の対象になるかどうかは、従業員を使用しているかどうか、取引の相手が消費者でないか、といった条件によって変わる点です。個別の取引が当てはまるかどうかを、私が判断することはできません。ですので、「こういうルールがあるので、契約時に支払期日を確認・相談する材料になる」くらいに受け止めていただければと思います。細目は公正取引委員会のフリーランス法特設サイトでご確認ください。相談窓口として、公正取引委員会の違反申出窓口や、厚生労働省のフリーランス・トラブル110番も案内されています。
話し合い方の考え方については、支払サイトが長い取引先と条件をどう話し合うか|契約前に確認しておきたいことにまとめています。契約前のほうが話しやすいので、次の契約の前にぜひ読み返してみてください。
2. 着手金を設定する
立て替えが大きい案件では、着手時に報酬の一部を先にもらう条件を提案する方法があります。
- 例:報酬の30%を着手時、残りを納品後の通常サイクルで
- 外注費や広告費が先に出る案件ほど、着手金の意味が大きい
着手金が合理的な理由として説明しやすいのは、自分の都合ではなく、案件の構造から出てくるときです。「外注費の支払いが発注直後に発生するため」「広告費を媒体へ先に支払う必要があるため」のように、費用の流れを根拠にすると、先方も判断しやすくなります。
3. 分割請求にする
案件を段階に分けて、区切りごとに請求する方法です。
| 案件のタイプ | 分割の切り方の例 |
|---|---|
| 制作・開発 | 着手時/中間納品時/最終納品時 |
| 広告運用 | 月ごとの運用費を毎月請求 |
| 継続的なレポーティング | 月次で請求、成果物単位で区切る |
大型案件を最終納品後に一括で請求すると、入金は最も遅く、立て替え期間も最も長くなります。段階ごとに請求できれば、1回あたりの入金待ちの金額は小さくなります。
4. 締め日と請求書を出すタイミングを見直す
意外と効くのが、請求書を出すタイミングです。
- 納品が月初なのに、請求を月末にまとめている→納品後すぐに請求書を出せば、翌月締め扱いになる場合がある
- 取引先の締め日が月末なら、締め日の直前に出すより、締め日の前に確実に間に合わせることで入金が1か月ずれるのを避けられる
- 先方の請求書の受付期限(社内の処理日など)を事前に確認しておく
取引先ごとの締め日と支払日の関係は、資金繰り表に書き添えておくと、請求のタイミングが一目で分かります。
5. 立て替えそのものを減らす
広告費や外注費の立て替えが大きい場合、取引先の名義・カードで直接契約してもらえないかを確認する方法もあります。広告アカウントの支払い方法を先方のカードにする、といった形です。これは取引の体制そのものの話なので、信頼関係や運用体制に依ります。広告運用の責任範囲をどう分けるかについては、広告運用で「機械に任せる範囲」を設計する実務フレームのように、役割を整理しておくと話が進めやすくなります。
図解:まず試す順番
請求書買取(ファクタリング)とは:借入ではなく「売る」取引
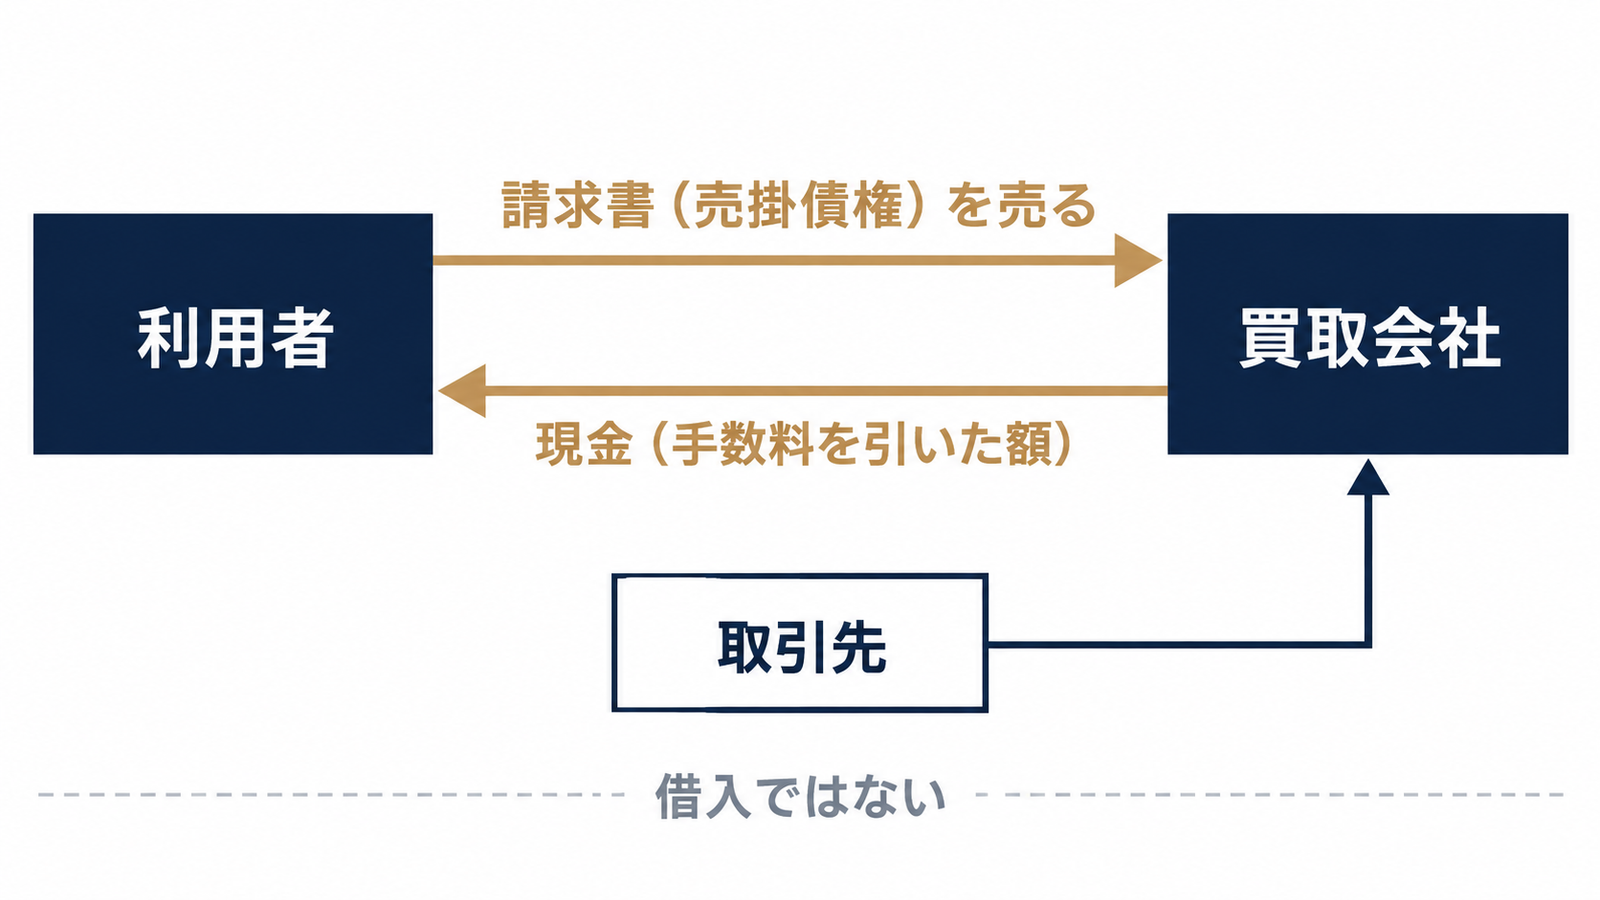 図1: 請求書買取は借入ではなく債権の売買
ここまでの手を試しても、一時的なずれが残ることはあります。そのときの選択肢の1つが請求書買取です。
仕組み
金融庁の注意喚起ページによると、ファクタリングは、事業者が売掛債権などを期日前に、手数料を払って買い取ってもらう資金調達の方法です。法的には債権譲渡(売買)契約で、借入(金銭消費貸借)ではないとされています。
つまり、将来入る予定の請求書(売掛債権)を、事業者に売って、先に現金を受け取る取引です。入金予定の請求書があるのが前提で、その代わり、受け取れる額は請求額から手数料の分だけ減ります。
2者間という形
ラボルは公式の記載では「2者間ファクタリング」とされています。利用者(フリーランス)と買い取る会社の2者で行う形、という意味です。取引先への連絡の扱いなど、細かな運用は公式の記載をご確認ください。
偽装ファクタリングに注意
金融庁は、ファクタリングを装った貸付け(偽装ファクタリング)について注意を呼びかけています。要点は次のとおりです。
- 貸金業登録のない業者が、ファクタリングを装って債権を担保にした貸付けを行う事例が確認されている
- 買取代金が債権額に比べて著しく低い場合は、偽装の疑いがある
- 契約書で売買とされていても、実態として貸付けと同じ機能を持つ取引は、貸金業に当たるおそれがある(例:回収できなかった場合に売主が債権を買い戻す、売主自身の資金で業者に支払う必要がある取引)
- 判断は、ノンリコース(回収不能でも売主に支払義務がない)の規定の有無だけでなく、実態で行われる
- 高額な手数料を支払うと、かえって資金繰りが悪化し、多重債務に陥る危険がある
また、個人の賃金債権を対象にする「給与ファクタリング」は貸金業に該当するとされ、利用しないよう呼びかけられています。
読者が業者を見るときは、この注意喚起を確認点として使えます。契約書を読み、回収できなかった場合の扱いと、手数料の水準を確認することが基本です。なお、私はラボルを含め特定の事業者について、これらに当たる・当たらないという判断はできません。詳細は金融庁のファクタリングの利用に関する注意喚起をご覧ください。
ラボルの公式記載を確認する
ここからは、labol(ラボル)公式の記載と、会社情報ページで確認できた内容です。条件は変わることがあるので、必ず申込前に公式サイトで最新情報をご確認ください。
運営会社
株式会社ラボル(2021年12月設立)が運営しています。公式の記載では、株式会社セレス(東証プライム上場)の子会社で、ISMS認証(ISO/IEC 27001:2022)の記載があります。会社情報は会社情報ページで見られます。事実としてお伝えできるのはここまでで、安全性や適法性の評価までは私にはできません。
サービスの内容(公式の記載では)
| 項目 | 公式の記載 |
|---|---|
| 対象者 | フリーランス・個人事業主 |
| 手数料 | 買取額の一律10%(振込手数料などの他の費用はかからない) |
| 買取額 | 1万円から。必要な額だけ、請求書の一部の申請もできる |
| 対象の請求書 | 法人が取引先の請求書のみ(個人間取引は不可) |
| 必要書類 | 本人確認書類、請求書、取引を示すエビデンス(取引先とのメール等) |
| 取引の形 | 2者間ファクタリング |
| 審査 | あり(信用情報機関には照会しない独自の審査との記載) |
決算書や契約書は不要と記載されています。ただし、登録・申請内容によっては、審査の結果として書類の提出を求められる場合がある、という注記もあります。
流れ(公式の記載では)
- 無料会員登録(本人確認書類の提出)
- 買取申請(請求書とエビデンスを提出し、金額を入力)
- 審査と入金
- 請求書の支払期日に、取引先から入金を受け取る
- 申請した金額をラボルの指定口座へ支払う
- 支払確認で取引完了
入金までの時間について
公式の記載では、審査が完了すれば当日中の入金をうたっています。ただし、審査そのものは24時間365日行われているわけではなく、審査状況や申込時間帯によっては希望に添えない場合がある、と注記されています。申請の内容や時間帯によっては、当日にならないこともありうる、と考えておくのが現実的です。
公式で要確認の点
次の点は、私が確認できた範囲では分かっていません。必ず公式サイトでご確認ください。
- 買取額の上限
- 取引先から入金された後、ラボルへ支払う期日
- 支払いが遅れた場合の扱い
- 取引先が支払わなかった場合の扱い
- 審査の基準や、審査に通らないケース
- 利用規約の内容
公式の記載では、ラボルから取引先に連絡することは原則ないものの、ラボルへの支払いが遅れる場合は取引先に連絡することがある、とされています。この一文は、取引先との関係に関わる大事な点なので、申込前にご自身で確認してください。
手数料を金額で見る:入金日が近いほど割高になる
手数料は、数字で見ると実感しやすくなります。以下は、公式の記載にある「買取額の10%」を使った仮定の計算例です。実際の金額は、申込時に公式サイトでご確認ください。
| 買取額(仮定) | 手数料(10%) | 受け取り(仮定) |
|---|---|---|
| 10,000円 | 1,000円 | 9,000円 |
| 100,000円 | 10,000円 | 90,000円 |
| 300,000円 | 30,000円 | 270,000円 |
| 500,000円 | 50,000円 | 450,000円 |
例えば10万円分の買取なら、手数料は1万円で、受け取りは9万円になります。
数字の読み方
ここで知っておきたいのは、手数料が入金までの日数に関係なくかかるという点です(公式の記載では「一律」)。
- 入金日が2か月先の請求書:先に受け取る意味は大きい一方、手数料は同じ10%
- 入金日が1週間後の請求書:待てば入るお金に、同じ10%を払うことになる
つまり、入金日が近い請求書ほど、手数料が割高に感じやすいのです。先に受け取れる期間の長さと、手数料の重さを見比べる視点を持っておくと、判断を誤りにくくなります。
もう1つの見方は、「その手数料を払ってでも、今、必要な理由があるか」です。たとえば、外注先への支払いが数日遅れると関係が壊れる、広告の配信が止まって別の機会損失が生まれる、といった具体的な損失と手数料を並べて考えます。理由が曖昧なままだと、手数料だけが残ります。
なお、手数料の会計・税務上の扱いについては、私は確認できていません。税理士さんや公式の案内でご確認ください。
他の選択肢との比較
ずれを埋める手は、請求書買取だけではありません。
| 手段 | 費用 | 向いている場面 | 注意点 |
|---|---|---|---|
| 支払期日・着手金の相談 | 基本的になし | 次の契約や、これから始まる案件 | 取引先との合意が必要。既に進んだ案件では難しいことも |
| 分割請求・請求の前倒し | なし | 大型案件、段階で区切れる案件 | 契約内容の変更が必要な場合がある |
| 手元資金の確保(平時から) | 時間がかかる | 繰り返し起きるずれ | すぐには効かない |
| 請求書買取(ファクタリング) | 手数料(公式の記載では買取額の10%) | 入金が確実な請求書で、一時的に埋めたいとき | 審査あり。対象外の請求書もある。受け取りは手数料分減る |
| 公的な相談窓口・専門家 | 窓口による | 収支そのものに不安があるとき | 解決の方向を一緒に考える場 |
借入や融資などの別の手段もありますが、ここでは請求書買取との違いを整理する意味で、取引先との調整と、手元資金の確保を中心に並べました。
比較して分かるのは、請求書買取が唯一の解決策ではないということです。費用のかからない手で解消できるなら、それが最も軽い選択です。
向いている人・向いていない人
条件に当てはまりやすい人
- 法人の取引先への請求書があり、入金予定が確かである
- ずれが一時的で、いつ解消するか見通せる
- 手数料を払ってでも埋めたい具体的な理由と金額が決まっている
- 取引先からの入金後に、ラボルへ支払うお金を別の用途に回さず確保できる
利用を勧めないケース
次のような場合は、請求書買取では解決しません。利用はおすすめしません。
- 毎月使わないと回らない状態になっている
- 入金予定そのものが不確か
- 取引先の入金後にラボルへ支払うお金を、別の用途に回してしまいそう
- 赤字が続いている
手数料を払って受け取った分が、次の月の穴埋めに消え、翌月も同じことが起きる。これが一番避けたい形です。金融庁も、高額な手数料でかえって資金繰りが悪化する危険を指摘しています。
収支そのものに不安があるときは、請求書買取より先に、税理士・中小企業診断士などの専門家や、公的な相談窓口に相談することを考えてみてください。金融庁の注意喚起ページには、金融サービス利用者相談室(0570-016811、平日10時〜17時)や、日本貸金業協会の貸金業相談・紛争解決センター(0570-051051、平日9時〜17時)などが案内されています。
利用できない場合もあります
公式の記載では、対象となるのは法人が取引先の請求書のみで、個人間取引は対象外です。また、審査があるため、申し込んでも通らない場合があります。通らなかったときの代替の手を、先に頭に入れておくと安心です。
実務での使い方:仕事の場面に当てはめる
ここまでの内容を、広告運用やWeb制作の場面に当てはめてみます。数字はすべて仮定の例です。
広告費を立て替える運用代行
運用代行で、広告費を自分のカードで先に払い、翌々月に請求する形だと、立て替えが最も膨らみます。見直せる点は次のとおりです。
- 広告費は取引先名義のカードや、先方のアカウント支払いにできないか
- 運用手数料と広告費を分けて請求し、広告費だけでも前倒しで請求できないか
- 媒体の変更で運用体制が変わる場合は、変更の前に支払条件を確認する
LINE広告のような媒体では、運用の最適化を細かく回すほど、広告費も運用工数も動きます。LINE広告 運用最適化の実務のように運用の負荷が高い案件ほど、着手金や月次請求の設計を最初に決めておくと、後が楽になります。
外注を使う制作・開発案件
デザインやコーディングを外注に回す場合、外注先への支払いは先に出ます。
- 受注時に着手金を設定し、外注費の支払い原資に充てる
- 中間納品のタイミングで中間請求を入れる
- 外注先への支払い日と、自分の入金日を資金繰り表で揃えて見る
計測やタグ設計の保守案件
GTMやGA4の設定など、納品後の保守が続く案件は、月額で請求できる形にすると入金のばらつきが減ります。仕様の確認や不具合の切り分け(たとえばGTMのデータレイヤー変数がundefinedになる原因と確認手順のような作業)を、スポット請求ではなく月額の保守範囲に含めるかどうかを、契約時に決めておくのも1つです。
デメリット・注意点
 手数料を引いた受取額を電卓で確認
正直に、請求書買取のデメリットも整理します。
- 受け取れる額は手数料の分、減る:公式の記載では10%。100万円の請求書を丸ごと売れば、手数料は10万円です(仮定の計算)
- 審査があり、通らない場合がある:入金を前提に計画を立てると、通らなかったときに困る
- 対象にならない請求書がある:個人間取引は不可
- 入金のタイミングは審査状況次第:審査は24時間行われているわけではない
- 取引先からの入金後に、ラボルへ支払う必要がある:このお金を使ってしまうと、次の問題が生まれる
- 支払いが遅れたときの扱い、取引先が支払わなかったときの扱いは、公式で要確認
これらを裏返すと、「使うなら、入金が確かな請求書で、必要な額だけ、必要な理由があるときに」という使い方が見えてきます。必要な額だけ申請できる仕組みは、小さく使えるという意味でもあります。ただし、小さければ手数料も小さい、というだけで、割合は変わりません。
「意味ない?」という懸念に答える
「手数料を払うくらいなら意味ない」という声は、一理あります。手数料は確実に差し引かれ、費用のかからない手で解決できるなら、そちらが合理的だからです。
一方で、取引先に条件を変えてもらうのが難しい案件や、すでに進行中の案件では、費用をかけずにはずれを埋められないこともあります。そのとき、手数料と、具体的な損失(外注先との関係、広告配信の停止など)を並べて、手数料のほうが軽いと判断できるなら、選択肢として検討する意味はあるでしょう。意味があるかどうかは、ずれの性質と、その理由の具体性で決まります。
よくある質問
Q. 請求書買取は借入と同じですか?
違います。金融庁の注意喚起では、ファクタリングは債権譲渡(売買)契約で、借入(金銭消費貸借)ではないとされています。請求書(売掛債権)を売る取引で、手数料が差し引かれる点が特徴です。ただし、契約書の名目が売買でも、実態が貸付けと同じ機能を持つ取引は貸金業に当たるおそれがある、とも書かれています。契約書の内容は必ず確認してください。
Q. 手数料はいくらかかりますか?
公式の記載では、買取額の一律10%で、振込手数料などの他の費用はかからないとされています。例えば10万円分の買取なら手数料は1万円、受け取りは9万円になります(これは仮定の計算例です)。手数料は入金までの日数に関係なくかかるため、入金日が近い請求書ほど割高に感じやすい点もご注意ください。最新の条件は公式サイトでご確認ください。
Q. 審査に通らないことはありますか?
あります。公式の記載でも、流れの中に審査があり、審査状況や申込時間帯によっては希望に添えない場合がある、と注記されています。審査の基準や、通らないケースの詳細は、私は確認できていません。公式サイトで要確認です。通らなかった場合に備えて、取引先との調整など別の手も並行して考えておくと安心です。
Q. どんな請求書でも買い取ってもらえますか?
公式の記載では、対象は法人が取引先の請求書のみで、個人間取引は不可です。また、利用できるのはフリーランス・個人事業主とされています。会社員の副業や法人の方は、対象外の可能性があるため、公式サイトで条件をご確認ください。
Q. 取引先に知られますか?
公式の記載では、ラボルから取引先に連絡することは原則ないとされています。ただし、ラボルへの支払いが遅れる場合は、取引先に連絡することがある、とも記載されています。それ以外の運用については、私は確認できていないため、公式サイトでご確認ください。
Q. 取引先が支払わなかったらどうなりますか?
この点は、私が確認できた範囲では分かっていません。利用者が負担するのかどうか、遅れたときにどうなるのかは、契約の内容によって変わります。申込前に必ず公式サイトと利用規約で確認してください。金融庁は、回収できなかった場合に売主が債権を買い戻すような取引は、貸金業に当たるおそれがあるとしています。
Q. 支払条件の相談は、フリーランス法で守られますか?
公正取引委員会のサイトによると、発注事業者は報酬の支払期日を、受領した日から起算して60日以内のできる限り短い期間内で定める必要があるとされています。ただし、対象になるかどうかは取引の内容によって異なり、個別の取引が違反かどうかを私が判断することはできません。契約時に支払期日を確認・相談する材料として使い、細目は公正取引委員会のサイトや相談窓口でご確認ください。
まとめ
入金サイトが長く、支払いが先に来るのは、仕事が順調でも起きる、構造的なずれです。大切なのは、足りないのが金額なのか、タイミングなのかを見分けることでした。
お金をかけずにできる次の一手は、次のとおりです。
- 入金日と支払日を1枚に並べて、マイナスになる日と額を見る
- 次の契約で、支払期日と着手金を話し合う
- 分割請求や、請求書を出すタイミングの前倒しを検討する
- 手元に置く資金の目安を、平時のうちに決めておく
そのうえで、他の手を検討してもなお、入金が確かな請求書の、一時的なずれを埋めたいときに限って、請求書買取は選択肢の1つになります。その場合は、申込前に次の点を公式サイトで確認してみてください。
- 手数料率と、受け取り額(手数料を引いた後の金額)
- 買取額の上限と、対象になる請求書の条件
- 必要書類と、審査に通らない場合があること
- 取引先から入金された後、ラボルへ支払う期日
- 支払いが遅れた場合の扱い
- 取引先が支払わなかった場合の扱い
- 取引先への連絡が発生する場面
- 契約書が売買の実態になっているか(金融庁の注意喚起の確認点)
- 入金後にラボルへ支払うお金を、確実に確保できるか
この確認を済ませたうえで、条件に納得できる場合にのみ、labol(ラボル)の公式サイトで最新の内容をご覧ください。フリーランス・個人事業主の方が対象で、手数料がかかり、審査もあります。毎月使わないと回らない状態や、入金予定が不確かな場合は、請求書買取ではなく、専門家や公的な相談窓口への相談を先にご検討ください。
まずは今日、入金日と支払日を1枚に書き出すところから始めてみてはいかがでしょうか。
- 独立・法人化
支払サイトが長い取引先と条件をどう話し合うか|契約前に確認しておきたいこと
月末締め翌々月払いなど入金サイトが長く、外注費や広告費の立て替えが先に出ていくフリーランス・個人事業主へ。契約前に取引先と支払期日や着手金をどう話し合うか、請求書買取の費用と注意点まで整理します。
- 独立・法人化
入金より先に支払いが来るとき、フリーランスは何から手を打つか|資金繰りの選択肢を順番に並べる
月末締め翌々月払いなのに外注費や広告費の支払いが先に来る、フリーランスの資金繰りの悩みに。支払条件の相談や資金繰り表など費用のかからない手から順に並べ、請求書買取の手数料と注意点も整理します。
- 独立・法人化
請求書買取(ファクタリング)とは何か|借入との違いと、費用のかかり方
入金サイトが長く、外注費や広告費の支払いが先に来て手元が薄くなるフリーランス・個人事業主へ。まず無料でできる手を整理し、そのうえで請求書買取が借入と何が違い、手数料がいくらかかるのかを解説します。