個人宛・新規の取引先の請求書は先払いの対象になるか|サービスごとに違う対象条件の確かめ方
個人宛や新規の取引先の請求書も先払いの対象になるのか、手数料はいくらか、上限額の枠はどう決まるのか。先払いサービスを比べる前に確認したい条件の見方を、フリーランス向けに整理します。
ℹ️ 本記事はアフィリエイトプログラム(ペイトナー株式会社/A8.net)による収益を含みます。請求書買取(ファクタリング)は手数料がかかる資金調達の方法で、審査があります。手数料・条件は変わることがあるため、申し込み前に必ず公式サイトの最新情報をご確認のうえ、ご自身の資金繰りに照らして判断してください(本記事は2026年11月時点)。
この記事のポイント
- 先払いサービスは「どの請求書が対象か」がサービスごとに違います。取引先が法人か個人か、新規か既存か、支払期日まで何日か、の3点をまず確認します
- 公式の記載では、ペイトナーは個人の取引先・新規の取引先も対象で、支払期日が確定し、期日まで70日以内の請求書が対象です
- 手数料は申請金額の10%に振込手数料330円。定額部分があるので、少額の請求書ほど差し引かれる割合が大きくなります
- 上限額は「初回50万円、取引実績に応じて最大300万円」。全員が300万円まで使えるわけではありません
- 審査はあり、通らない場合もあります。使う前に、支払条件の見直しなどお金をかけずにできる手も検討してください
先払いサービスを比べるとき、最初に見るのは「どの請求書が対象か」
請求書の先払いサービスを調べはじめると、多くの人はまず手数料の率を見比べると思います。私もそれは自然だと思うのですが、率を比べる前に確認した方がいいのが「自分の手元の請求書が、そもそも対象になるのか」です。
フリーランスや個人事業主の請求書には、次のような場面がよくあります。
- 取引先が個人(個人のお客さん、個人経営の店舗など)
- 初めて取引する新規の相手
- 数万円程度の少額の請求書が1枚だけ
- 支払期日がだいぶ先(2〜3か月後など)
サービスによっては「法人宛の請求書のみ」「継続取引が前提」「一定額以上から」といった条件があり、こうした請求書が対象外になることがあります。逆に、手数料の率が低くても、自分の請求書が対象外なら意味がありません。
この記事では、先払いサービスを検討するときの確認項目を整理したうえで、ペイトナーの公式の記載をその「1つの例」として当てはめていきます。特定のサービスをおすすめする記事ではなく、条件の読み方を渡す記事です。
なお、請求書買取(ファクタリング)そのものの仕組みや借入との違いは、別の記事で詳しくまとめています。基本から知りたい方は請求書買取(ファクタリング)とは何か|借入との違いと、費用のかかり方を先にご覧ください。
請求書の先払いとは何か|借入ではなく「請求書を売る」取引
ごく短くまとめます。請求書の先払い(請求書買取、ファクタリング)は、取引先に送った入金前の請求書を、サービス運営会社に売って、期日より前にお金を受け取る仕組みです。借入ではなく、請求書という債権を売る取引です。
大事なのは次の3点です。
- 手数料という費用がかかる:受け取れる額は請求書の額より少なくなります
- 審査がある:通らない場合もあります
- お金をかけずにできる手が先にある:取引先との支払条件の見直し、請求のタイミングの前倒し、分割請求などです
3点目は意外と見落とされます。支払サイト(請求から入金までの期間)が長いことが悩みなら、先払いサービスを使う前に取引先と話し合えないかを考えてみる価値があります。話し合いの考え方は支払サイトが長い取引先と条件をどう話し合うか|契約前に確認しておきたいことにまとめています。
また、金融庁はファクタリングの利用に関する注意喚起を出しています。公式ページ(金融庁 ファクタリングの利用に関する注意喚起)には、概ね次の趣旨が書かれています。
- ファクタリングを装ったヤミ金融(偽装ファクタリング)がある。買取代金が債権額に比べて著しく低額な場合は疑いがある
- 売主に買戻し義務や、自己資金で業者に支払う義務がある場合、契約書の表題に関係なく貸金業に該当するおそれがある
- 手数料の負担が大きいと、資金繰りが悪化するおそれがある
つまり「手数料が高すぎないか」「契約の実態が請求書の売買になっているか」は、使う前に必ず確認したい点です。
比べるときの確認項目一覧
先払いサービスを比べるときに、私なら次の項目を表にして、サービスごとに埋めていきます。名前を出して比べる必要はなく、自分が検討しているサービスの公式ページを見ながら空欄を埋めるだけで十分です。
| 確認項目 | 見るポイント | 見落としやすい点 |
|---|---|---|
| 手数料の率 | 申請金額に対する% | 回数や取引実績で率が変わるか |
| 定額部分 | 振込手数料など | 少額だと割合が大きく効く |
| 対象の請求書:取引先 | 法人のみか、個人も可か | 新規取引先の扱い |
| 対象の請求書:期日 | 支払期日まで何日以内か | 期日が未確定の請求書は対象外のことがある |
| 申請できる金額 | 下限と上限 | 上限が全員に適用されるとは限らない |
| 必要書類 | 請求書以外に何が要るか | 入出金明細の期間など |
| 審査の受付時間 | 何時までに申請すれば当日か | 曜日・祝日の扱い |
| 取引先への通知 | 連絡があるか | ただし書きの有無 |
| 入金後の支払い | 取引先から入金後にどう支払うか | 期日・遅れた場合の扱い |
最後の「入金後の支払い」は、サービス選びでかなり大きな差になる部分です。同じ「先払い」でも、取引先が運営会社に直接払う形と、利用者が取引先から入金を受けたあとに運営会社へ支払う形があります。後者は、入金されたお金を別の用途に使ってしまうと支払いに困るため、資金管理の面で注意が必要です。
比べ方の全体像は請求書の先払いサービスを比べるときの確認項目|手数料・対象の請求書・上限額・入金後の支払いでも整理しています。
個人宛・新規の取引先の請求書は対象になるのか
 個人宛の請求書、使えるのか確認する
ここが今回のテーマの中心です。
サービスごとに条件が違うのが前提
先払いサービスの中には、取引先が法人であることを条件にしているものがあります。理由は、請求書の支払い能力を取引先の信用で判断する仕組みが多いためだと考えられます。そのため、個人のお客さん宛の請求書は対象外、という設計は珍しくないと思います。
新規の取引先も同じです。過去の取引実績がない相手は、審査上の判断材料が少なくなります。「新規の相手の請求書は対象外」「一定の取引実績が必要」としているサービスもあります。
つまり「請求書の先払いは使えるのか」と一括りに考えず、サービスごとに、取引先の条件を公式ページで確かめる必要があります。
ペイトナーの公式の記載では
ペイトナーの公式サイト(公式トップ)には、次の趣旨の記載があります。
| 項目 | 公式の記載(2026年11月時点で確認) |
|---|---|
| 対象者 | フリーランス・個人事業主(法人も可)。トップでは個人事業主・一人法人向けと案内 |
| 取引先 | 個人の取引先・新規の取引先も対象。個人間取引も利用可 |
| 対象の請求書 | 支払期日が確定していて、支払期日まで70日以内 |
| 申請金額の下限 | 1万円から |
個人宛や新規の取引先の請求書も対象になるとされている点は、確認項目の1つの例として押さえておいてよいと思います。ただし、これは「対象になる可能性がある」というだけです。実際に使えるかどうかは審査次第で、請求書の内容や入出金の状況によっては、通らない場合もあります。
「対象外」になりやすい請求書の例
公式の対象条件に照らすと、次のような請求書は対象外になる可能性があります。
- 支払期日がまだ決まっていない請求書:「納品後、別途連絡」のような曖昧な期日
- 支払期日まで70日を超える請求書:たとえば支払期日が3か月以上先のもの
- 1万円に満たない請求書:下限に届かない
支払期日まで70日を超える場合は、期日が近づいてから申請できるかもしれません。ただし、その時点で本当に先払いが必要かどうかも含めて、公式で確認するのが確実です。
費用を計算してみる|少額ほど割合が大きくなる理由
 少額ほど手数料の割合が重く感じる
手数料は、料金表の率だけを見ても実感が湧きにくいので、必ず金額に置き換えて考えます。
ペイトナーの公式の記載
公式の料金ページによると、費用は次のとおりです。
- サービス手数料:申請金額の10%(利用回数に関係なく一律)
- 振込手数料:別途330円(利用者負担)
- 初期費用・月額利用料:なし
計算式は「申請額 − 申請額×10% − 330円」です。公式FAQには、20万円を申請した場合、利用料20,000円+振込手数料330円で、振込額が179,670円になる例が載っています。
仮定の計算例
以下は公式の計算式にあてはめた仮定の例です。実際の金額は申込時に公式で確認してください。
| 申請額(仮定) | サービス手数料 | 振込手数料 | 受け取り額 | 差し引かれる割合 |
|---|---|---|---|---|
| 1万円 | 1,000円 | 330円 | 8,670円 | 13.3% |
| 3万円 | 3,000円 | 330円 | 26,670円 | 約11.1% |
| 10万円 | 10,000円 | 330円 | 89,670円 | 10.33% |
| 20万円 | 20,000円 | 330円 | 179,670円 | 10.165% |
この表から読み取れること
率は一律10%でも、振込手数料330円は定額です。そのため、申請額が小さいほど、差し引かれる割合が大きくなります。1万円なら13.3%、10万円なら約10.3%です。
これは「少額の請求書を1枚だけ先に受け取りたい」ときに、特に意識したい点です。たとえば3万円の請求書を先払いにすると、約3,330円が差し引かれます。その3,330円と、期日まで待つ負担を比べて、本当に先払いが必要かを考えます。
なお、ここで出した割合は「請求書1枚に対して差し引かれる割合」です。先払いは請求書を売る取引なので、借入のように年率で見るものではなく、年率換算の数字は書きません。比べるときは「受け取れる金額」と「入金までの日数」で考えるのが分かりやすいと思います。考え方は請求書買取の手数料をどう見るか|受け取れる金額と入金までの日数で考えるに書きました。
「申請できる上限額(枠)」の仕組みの読み方
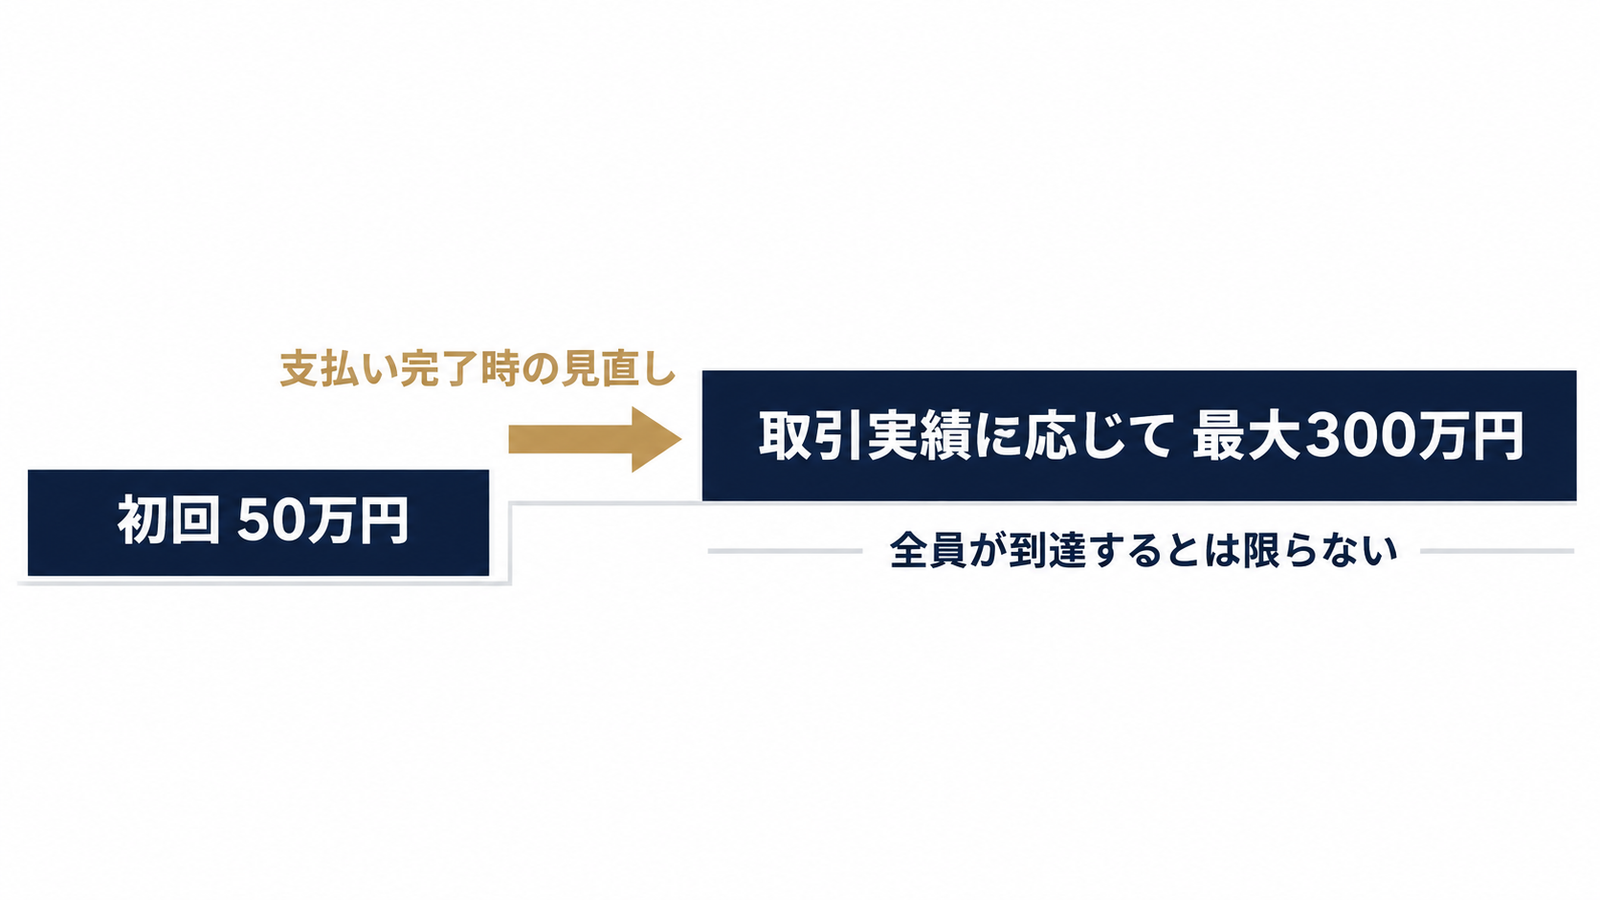 図1: 申請できる上限額の枠のイメージ
もう1つ迷いやすいのが、申請できる金額の上限です。
公式ブログの記載
ペイトナーの公式ブログ(ペイッター、2026年9月公開)には、次の趣旨の記載があります。
- 初回の申請可能枠は50万円
- 取引実績に応じて、最大300万円まで拡大する
- 支払い完了時の見直しを重ねて決まる
「最大300万円」という数字だけが目に入ると、誰でも300万円まで使えるように見えますが、そうではありません。
- 全員が300万円まで使えるわけではありません
- 支払いが完了しても、枠が広がらない場合があります
- 支払いの遅れなどがあると、広がった枠が減る場合もあります
枠の考え方
枠は「広げるもの」ではなく、使う額に見合った範囲が決まるものだと考える方が安全です。必要な請求書の金額が50万円以内なら、初回の枠で足ります。枠を広げること自体を目標にすると、本来必要のない額を先払いにして、手数料を余計に払うことにもなりかねません。
使う予定の請求書の金額が、初回の上限に収まるかどうか。それだけを確認しておけば十分だと思います。
申請から入金後までの流れと、確認したい時間・書類
流れ(公式の記載では)
- 請求書をアップロードして申請
- 審査を経て、審査完了後に報酬を受け取る
- 取引先から入金されたあと、指定口座にペイトナーへの支払いをする
3番目が、先ほど触れた「入金後の支払い」です。取引先から入金されたお金のうち、申請金額分をペイトナーへ支払う流れになります。支払期日の具体的な日数や、遅れた場合の扱いは、私が確認できた範囲では分かりませんでした。利用規約などで公式に要確認の項目です。
入金までの時間
公式トップには「最短即日」といった表現があります。ここは読み方に注意が必要です。公式の記載では、営業時間内に審査が始まれば当日中の入金をうたっています。営業時間外の申請は翌営業日の入金になります。
審査の曜日や時間帯については、公式の中で記載が食い違っている箇所があります。FAQには毎日10:00〜19:00に対応とある一方、トップには審査を365日実施しているわけではない旨の注記があります。ですので、審査の受付時間は申込前に公式で要確認です。
「最短即日」は条件つきの表示で、約束された時間ではありません。審査の状況や申請内容によって、入金が当日にならない場合もあります。
必要書類
公式FAQでは、次の書類が挙げられています。
- 請求書
- 本人確認書類(顔写真付き、初回申請時のみ)
- 直近3か月分の入出金明細
審査状況によって、追加書類を求められる場合があります。面談は不要とされています。法人と個人事業主で条件や書類が違うかどうかは、確認できていませんので、公式で確認してください。
「取引先に知られない」「信用情報に影響しない」の読み方
先払いサービスの表示で、特に気になる人が多いのがこの2点です。
取引先への連絡
公式FAQには、概ね次のように書かれています。原則として取引先へ連絡することはない。ただし、入金の遅延など利用規約に反する事態が発生した際は、必要に応じて取引先に状況を確認する場合がある、という内容です。
「知られない」とは言い切れず、ただし書きまで含めて読むのが大事です。取引先との関係性を重視する人は、入金後の支払いを確実に行える見通しがあるかを、事前に考えておく必要があります。
信用情報
公式FAQでは、審査で信用情報機関への照会を行わないと説明されています。これは「審査がない」という意味ではありません。審査は、提出した請求書や入出金明細などをもとに行われ、通らない場合もあります。
「信用情報に影響しない」と「審査に必ず通る」は、まったく別の話です。
向いている人・向いていない人
比較的向いているケース
- 特定の請求書について、期日より前に受け取りたい明確な理由がある
- 手数料を引いた受け取り額を計算して、それで足りると判断できる
- 取引先から入金されたら、決まった期日に支払いを済ませられる
- 取引先が個人・新規で、法人宛のみのサービスでは対象外になりがち
向かないケース
次のような状況では、利用をおすすめしません。
- 毎月使わないと資金繰りが回らない:手数料を払い続けると、かえって苦しくなるおそれがあります
- 入金予定そのものが不確か:取引先からの入金がなければ、支払いが重荷になります
- 入金後に、支払い分を別の用途へ回してしまいそう:支払いのためのお金は、あらかじめ取り分けておく必要があります
- 赤字が続いている:手数料の分だけ、状況が悪化するおそれがあります
金融庁も、手数料の負担が大きいと資金繰りが悪化し、多重債務に陥るおそれがあると注意を促しています。先払いは「一時的なタイミングのずれを埋める」ための手段で、根本的な収支の問題を解決するものではありません。
実務での使い方の例|どんな場面で比べるか
フリーランスの実務で、先払いを検討する場面を想像してみます。以下はあくまで一般的な仮定の例です。
例1:Web制作の納品後、支払期日が60日後の請求書(仮定で30万円) 外注費や広告費の立て替えが先に出ていて、入金までの2か月が重い。この場合、まず取引先に、支払期日を短縮できるか、分割での請求ができないかを相談します。難しければ、先払いにしたときの受け取り額(30万円なら手数料3万円+330円で、269,670円)を計算し、立て替え分が埋まるかを見ます。
例2:個人のお客さん宛の、3万円の単発の請求書 受け取りは26,670円。差し引かれる割合は約11.1%です。この額のために使う価値があるかを考えます。待てるなら待つ、というのも十分に合理的な判断です。
例3:新規の取引先の請求書 実績がない相手でも対象になるか、公式の対象条件を確認します。対象でも審査の結果次第なので、「通る前提」で他の支払いを組まないことが大切です。
どの場面でも、「支払条件の見直し」「請求のタイミングの前倒し」など、費用のかからない手が先です。
他の手段との比較
| 手段 | 費用 | 向いている場面 | 注意点 |
|---|---|---|---|
| 取引先と支払条件を相談 | かからない | 継続取引で話ができる相手 | 相手の事情次第で難しい場合も |
| 請求の前倒し・分割請求 | かからない | 工程が分かれる案件 | 契約や取引慣行による |
| 請求書の先払いサービス | 手数料+振込手数料 | 特定の請求書だけ前倒ししたい | 審査あり・対象外の請求書もある |
| 支出の時期の調整 | かからない | 支払いを少し後ろにずらせるもの | 信用面に注意 |
費用がかからない手が、うまくいくならそれがいちばんです。そのうえで、どうしても難しい請求書があるときに、先払いを選択肢に入れる、という順番が落ち着いて判断できると思います。
運営会社について(事実の範囲で)
ペイトナーは、ペイトナー株式会社が運営しています。公式FAQには、2019年設立と記載があります。公式トップでは、一般社団法人オンライン型ファクタリング協会に所属していると案内されています(これは認証や許認可を示すものではありません)。報道(THE BRIDGE、2026年9月)によれば、シリーズDの資金調達を行ったとされています。
こうした情報は、運営会社を知る材料にはなりますが、サービスが安全であることの保証ではありません。私はこれらをもって、特定の事業者を「安全」「問題ない」と言うことはできません。契約条件は、必ず自分で規約を読んで確認してください。
よくある質問
Q. 個人宛の請求書でも先払いの対象になりますか?
サービスによって違います。法人宛のみのサービスもあります。ペイトナーは、公式の記載では個人の取引先・新規の取引先も対象とされています。ただし、対象になることと審査に通ることは別で、通らない場合もあります。申込前に公式で最新の条件を確認してください。
Q. 少額の請求書だと、手数料はどれくらい差し引かれますか?
公式の記載(申請金額の10%+振込手数料330円)で計算すると、仮に1万円なら受け取りは8,670円、3万円なら26,670円です。振込手数料が定額なので、少額ほど差し引かれる割合が大きくなります。
Q. 審査はありますか? 通らないこともありますか?
あります。信用情報機関への照会をしないという説明はありますが、請求書や入出金明細などをもとにした審査はあり、通らない場合もあります。追加書類を求められることもあるとされています。
Q. 取引先に知られることはありませんか?
公式FAQでは、原則として取引先へ連絡しないとされています。ただし、入金の遅延など利用規約に反する事態では、取引先に状況を確認する場合があるとされています。ただし書きまで含めて理解しておくことが大切です。
Q. 上限は300万円まで使えますか?
公式ブログの記載では、初回の申請可能枠は50万円で、取引実績に応じて最大300万円まで拡大するとされています。全員が300万円まで使えるわけではなく、支払いが完了しても広がらない場合があります。
Q. 取引先から入金されたあとの支払いは、いつまでにすればよいですか?
支払期日の具体的な日数や、遅れた場合の扱いは、私の確認できた範囲では分かっていません。利用規約などで、公式に要確認です。
Q. 先払いサービスは借入ですか?
借入ではなく、請求書を売る取引です。ただし、手数料という費用がかかります。契約の実態が請求書の売買になっていない場合は、金融庁が注意を促している偽装ファクタリングの疑いが出てきます。契約内容は必ず確認してください。
あわせて読みたい:先払いサービスの「申請できる上限額」をどう見るか|初回の枠と、実績で広がる仕組みの注意点
まとめ
先払いサービスを比べるときは、手数料の率より先に「自分の請求書が対象になるか」を確かめるのが近道です。
- 取引先が個人か法人か、新規でも対象か
- 支払期日が確定しているか、期日まで何日か(ペイトナーの公式の記載では70日以内)
- 申請額の下限と上限(初回50万円、最大300万円は全員に適用されるものではない)
- 手数料(申請金額の10%+振込手数料330円)と、そこから出した受け取り額
- 取引先への連絡のただし書き、入金後の支払いの流れ
まずは、お金をかけずにできることから始めます。先払いにしたい請求書の支払期日と金額を書き出し、受け取り額を計算してみる。取引先と支払条件を話し合えないかも考えてみる。そのうえで、それでも先払いにしたい請求書が具体的にある場合に、公式サイトで条件を確認する、という順番が落ち着いて判断できると思います。
申込前に確認したいことをまとめておきます。
- 対象の請求書の条件(取引先、支払期日までの日数、金額)に合っているか
- 手数料と振込手数料を引いた受け取り額で足りるか
- 審査の受付時間と、必要書類(入出金明細の期間など)
- 入金後の支払いの期日と、遅れた場合の扱い(規約で要確認)
- 取引先から入金されたお金を、支払いのために取り分けられるか
これらを確認したうえで、具体的に使いたい請求書がある方は、ペイトナーの公式サイトで、最新の条件と規約をご確認ください。審査があり、通らない場合もあります。手数料もかかるため、ご自身の資金繰りに照らして、無理のない範囲でご判断いただければと思います。
- 独立・法人化
先払いサービスの「申請できる上限額」をどう見るか|初回の枠と、実績で広がる仕組みの注意点
請求書の先払いサービスを比べはじめたフリーランスの方へ。「初回50万円、最大300万円」という申請できる上限額(枠)をどう読むか、少額の手数料の計算例とあわせて、申込前に確認したい条件を整理します。
- 独立・法人化
請求のタイミングを見直す|着手金・分割請求・締め日でできること
入金サイトが長く、外注費や広告費の立て替えが先に出ていくフリーランス・個人事業主向けに、着手金・分割請求・締め日の見直しなど費用をかけずにできる手と、請求書買取の手数料の考え方を整理します。
- 独立・法人化
少額・単発の請求書を先払いにするか|振込手数料など定額でかかる費用の重みを計算する
少額・単発の請求書1枚だけ先払いにしたいフリーランス向けに、振込手数料など定額の費用が受け取り額に与える重みを、1万円・3万円・10万円の仮定の計算例で整理し、ペイトナーの公式記載を例に、対象の請求書や上限額など申込前の確認点も解説します。